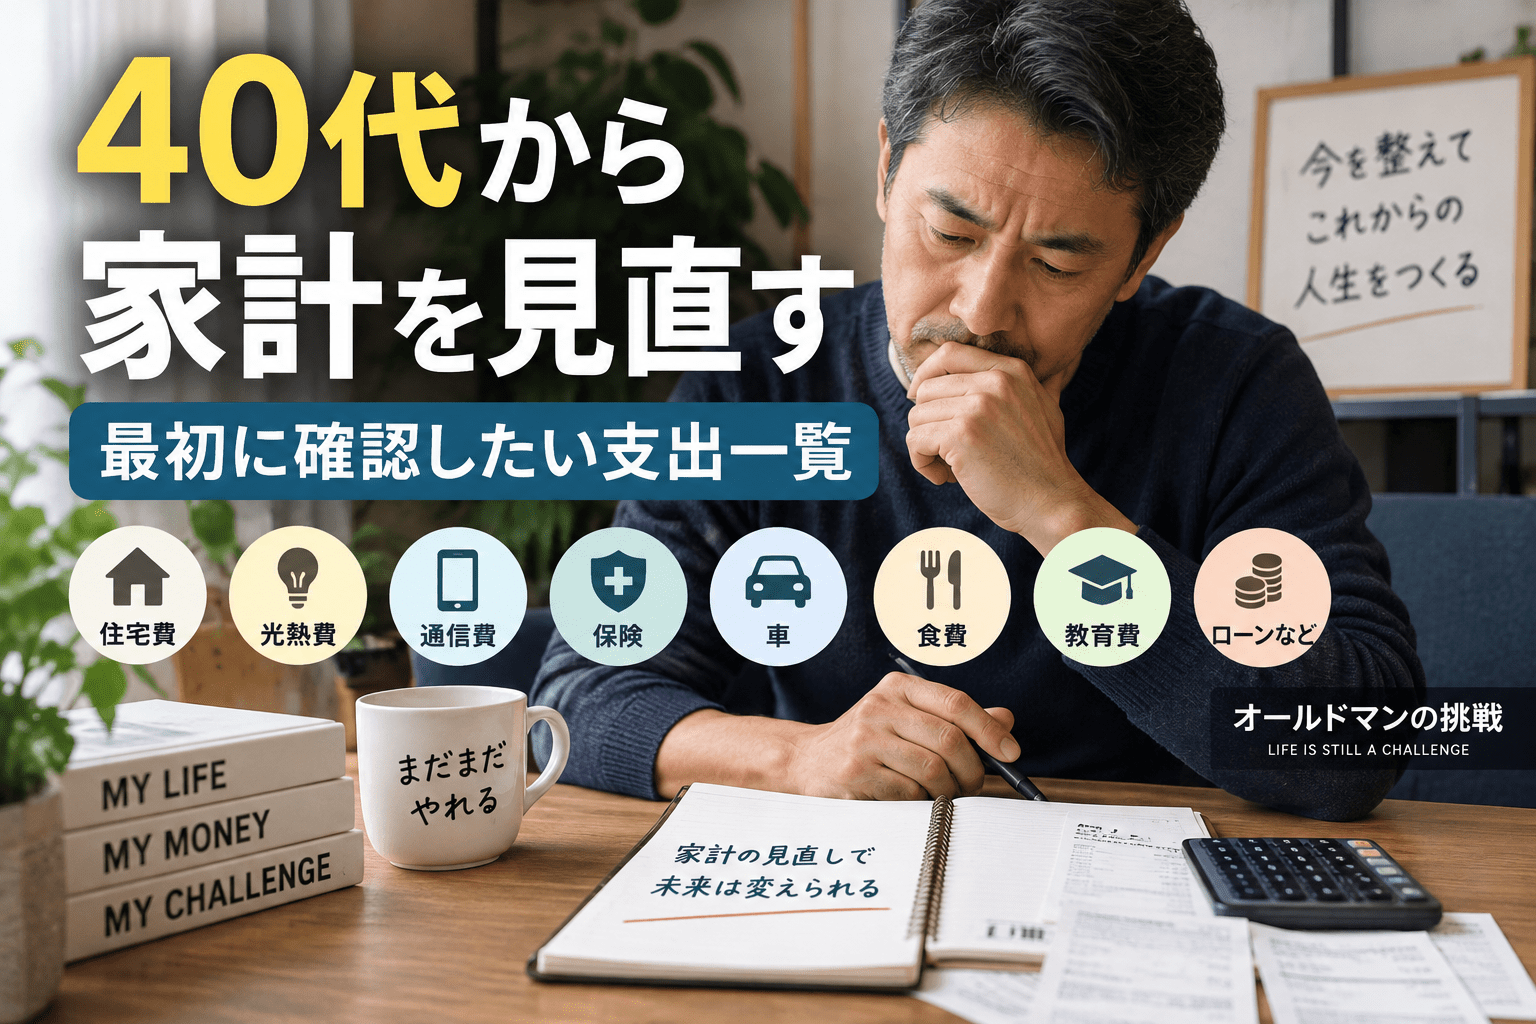
40代から家計を見直す|最初に確認したい支出一覧
「毎月それなりに収入はあるのに、なぜかお金が残らない」
「住宅ローン、車、保険、子どもの教育費……気づけば毎月かなりのお金が出ていく」
「老後のことも考えないといけない。でも、今の生活だけで精いっぱい」
40代になると、こんなお金の悩みを抱える人も少なくないと思います。
私自身、お金については失敗してきました。
借金を経験したことで強く感じたのは、収入だけを見るのではなく「毎月何にいくら使っているのか」を把握することが重要だということです。
家計を見直すというと、
「節約しなければ」
「外食を減らそう」
「電気をこまめに消そう」
と考えてしまいます。
しかし、最初から生活を切り詰める必要はありません。
最初にするべきなのは、節約ではなく現状把握です。
今回は、40代から家計を見直したい人に向けて、「最初に確認しておきたい支出」を一覧にして整理します。
40代は家計を一度立ち止まって確認したい年代
20代の頃と40代では、お金の使い方が大きく変わります。
結婚、住宅、車、子育て、教育費、保険、親のこと、そして自分たちの老後。
家庭によって状況は違いますが、40代になると複数のお金の問題が同時に重なりやすくなります。
一方で、若い頃と同じ感覚で、
「給料が入ったら支払い、残ったお金で生活する」
という家計管理を続けているケースもあるでしょう。
問題なのは、毎月赤字か黒字かだけではありません。
自分たちの生活を維持するために毎月いくら必要なのかを把握しているか。
ここが非常に重要です。
特に転職、退職、独立を考える40代にとって、生活費の把握はさらに重要になります。
私も47歳でこれからの働き方を考えるようになり、「いくら稼ぎたいか」だけではなく、**「最低いくらあれば生活できるのか」**を考えることの重要性を感じるようになりました。
家計を見直すなら「固定費」と「変動費」に分ける
まず難しい家計簿を作る必要はありません。
支出を大きく、
固定費
と
変動費
の2種類に分けてみます。
固定費とは、毎月ある程度決まった金額が出ていく支出です。
例えば住宅費、保険料、通信費、サブスクリプションなど。
変動費は、月によって金額が変わる支出です。
食費、外食費、日用品、ガソリン代、娯楽費などが該当します。
さらに忘れてはいけないのが、毎月ではない**「特別支出」**です。
車検、固定資産税、旅行、冠婚葬祭、家電の買い替えなどです。
つまり家計を見るときは、
固定費+変動費+特別支出
の3つを把握すると、実際のお金の流れがかなり見えやすくなります。
40代から確認したい支出一覧
まずは次の項目を書き出してみてください。
| 分類 | 主な支出 |
|---|---|
| 住宅 | 家賃・住宅ローン・管理費・修繕積立金 |
| 水道光熱 | 電気・ガス・水道 |
| 通信 | スマホ・インターネット・端末代 |
| 保険 | 生命保険・医療保険・自動車保険など |
| 車 | ローン・ガソリン・駐車場・税金・車検・整備 |
| 食費 | 食材・飲料・外食 |
| 日用品 | 洗剤・ティッシュ・生活用品 |
| 教育 | 学費・塾・習い事・教材など |
| 娯楽 | 趣味・旅行・レジャー |
| サブスク | 動画・音楽・アプリ・クラウドなど |
| ローン・借入 | カードローン・分割払いなど |
| 交際費 | 飲み会・プレゼント・冠婚葬祭など |
| その他 | 美容・衣服・医療など |
| 貯蓄・資産形成 | 預貯金・積立など |
| 特別支出 | 税金・車検・旅行・家電・修理など |
全部を1円単位まで調べる必要はありません。
最初は、
「住宅:約8万円」
「食費:約6万円」
「通信:約1万5,000円」
という程度でも構いません。
大切なのは、家計全体を一度見える状態にすることです。
① 住宅費
最初に確認したいのが住宅費です。
賃貸なら家賃。
持ち家なら住宅ローンだけでなく、管理費、修繕積立金、固定資産税、将来の修繕費なども考える必要があります。
住宅費は金額が大きいため、簡単には変更できません。
だからこそ、
「住宅ローンだから仕方ない」
で終わらせず、現在の支出額を正確に把握しておくことが重要です。
転職や独立を考えている場合は特に、
「毎月最低いくらの住宅費が必要なのか」
を知っているだけでも必要収入を考えやすくなります。
② 保険料
家計を見直すときに、一度確認しておきたいのが保険です。
生命保険、医療保険、がん保険、自動車保険など、複数契約している家庭もあるでしょう。
問題は、
「昔契約したまま内容を覚えていない保険」
です。
40代になると家族構成や働き方、必要な保障が契約当時から変わっている可能性があります。
まず確認したいのは、
- 何の保険に入っているのか
- 毎月いくら払っているのか
- どんな場合に保障されるのか
- 保障内容が重複していないか
- 現在の家庭状況に合っているか
という点です。
ただし、保険は安ければいいというものではありません。
家計改善だけを目的に必要な保障まで安易に解約するのではなく、契約内容と必要性を確認してから判断することが重要です。
③ スマホ・インターネットなどの通信費
通信費も毎月自動的に支払われるため、意識しなくなりやすい支出です。
例えば家族4人でスマホを契約していれば、1人あたり数千円の違いでも年間では大きな差になります。
確認するポイントは、
「現在の料金プランは利用状況に合っているか」
「使っていないオプションが付いていないか」
「端末代はいくら残っているか」
などです。
月額だけではなく、年間いくら払っているかに置き換えると支出の大きさが見えやすくなります。
④ サブスクリプション
個人的にかなり注意したいのがサブスクです。
動画配信、音楽、アプリ、オンラインストレージ、ゲーム、オンラインサービスなど。
1つ1つは500円、980円、1,500円程度でも、積み重なると毎月かなりの金額になります。
確認方法は簡単です。
クレジットカードや銀行口座の明細を見ながら、
「これは何の支払いだ?」
と思ったものを全部確認します。
「最近使っていない」
「契約していることすら忘れていた」
というサービスが見つかったら、必要性を判断します。
⑤ 車関連費
地方で生活していると、車が生活に欠かせないケースもあります。
だから単純に、
「車を手放しましょう」
という話ではありません。
確認したいのは、車に年間いくら使っているかです。
車の支出には、
車両ローン、ガソリン代、任意保険、自動車税、車検、整備、タイヤ、駐車場などがあります。
例えば月々のローンとガソリンだけを見ていると、本当の維持費を把握できません。
年間費用を計算して12で割れば、
「車を所有するために実質毎月いくら使っているのか」
が見えてきます。
⑥ 食費・外食費
食費は削ろうと思えば削れるため、家計改善では真っ先に注目されがちです。
しかし、私は最初から食費を極端に削る必要はないと考えています。
まず、
食材費と外食費を分ける。
ここから始めれば十分です。
さらにコンビニ、カフェ、仕事中の飲み物などを別にすると、自分のお金の使い方が見えてきます。
「外食をやめる」のではなく、
何にいくら使っているのか知ったうえで、自分たちにとって必要か判断する。
この順番が大切です。
⑦ 教育費
子どもがいる家庭では、40代から教育費が増えてくる場合があります。
学校関連だけでなく、塾、習い事、教材、部活動、受験などもあります。
ここも単純に削減するのではなく、
現在の教育費と今後必要になりそうな教育費を分けて考える
ことが重要です。
家計の現在だけでなく、数年後を見るための項目です。
⑧ ローン・借入金
住宅ローン以外にも借入がある場合は、必ず一覧化します。
私自身、借金を経験しているからこそ、ここは強く伝えたい部分です。
借金があると、
残高を見るのが怖くなることがあります。
しかし、分からない状態のままにしておく方が問題を把握しづらくなります。
最低でも、
「どこから借りているか」
「残高はいくらか」
「毎月いくら返しているか」
「金利はどうなっているか」
「返済日はいつか」
を整理します。
返済が難しくなっている場合は、新しい借入で穴埋めすることを前提にせず、早い段階で公的な相談窓口や弁護士・司法書士などの専門家へ相談する選択肢もあります。
⑨ 趣味・娯楽・交際費
ここも「全部削る」必要はありません。
旅行、ゴルフ、映画、飲み会、趣味。
人生を楽しむためのお金までゼロにしてしまえば、家計管理そのものが苦しくなることがあります。
見るべきなのは、
「満足度に対して使い過ぎていないか」
です。
例えば毎月1万円使っていても、自分や家族にとって大切な時間なら意味があります。
反対に、惰性で毎月1万円使っているなら見直す余地があります。
金額だけではなく、その支出によって何を得ているのかを考えます。
⑩ 「年に数回しか払わないお金」を忘れない
家計が突然苦しくなる原因の一つが特別支出です。
毎月の生活費は黒字なのに、
「車検が来た」
「税金の支払いが来た」
「家電が壊れた」
となった途端、お金が足りなくなる。
そこで、
- 自動車税などの税金
- 車検
- 固定資産税
- 冠婚葬祭
- 旅行
- 家電の買い替え
- 車の修理
- 帰省
- 入学・進学関連
なども年間支出として考えておきます。
例えば年間24万円の特別支出が想定されるなら、
24万円÷12か月=月2万円
です。
つまり家計を見るときは、「毎月の生活費+2万円」と考えた方が実態に近くなります。
「月額」ではなく「年額」にすると家計が見えてくる
私は家計を見直すなら、年間金額への換算をおすすめします。
例えば、
月額980円のサービス。
980円だけを見ると、それほど大きく感じません。
しかし、
980円×12か月=11,760円
です。
月5,000円なら年間6万円。
月1万円なら年間12万円です。
このように、
月額×12
にするだけでも、その支出を続ける価値があるか判断しやすくなります。
まずは「生活に最低限必要な金額」を知る
すべての支出を整理したら、次にやってほしいことがあります。
それが、
「わが家はいくらあれば1か月生活できるのか?」
を計算することです。
例えば、
| 支出 | 月額 |
|---|---|
| 住宅 | 80,000円 |
| 食費 | 60,000円 |
| 水道光熱 | 20,000円 |
| 通信 | 15,000円 |
| 保険 | 20,000円 |
| 車 | 40,000円 |
| 教育 | 30,000円 |
| 日用品 | 15,000円 |
| その他 | 20,000円 |
| 特別支出積立相当 | 20,000円 |
| 合計 | 320,000円 |
※上記は家計管理方法を説明するための架空例です。実際の適正額は世帯構成や地域、生活状況によって異なります。
この家庭なら、
毎月およそ32万円が必要
という一つの目安が見えます。
ここまで分かれば、
「給料が少ない気がする」
という漠然とした不安から、
「収入○万円に対して支出○万円だから、ここに問題がある」
という具体的な話に変わります。
家計改善は「100円の節約」から始めなくていい
家計を見直そうと思ったとき、
電気を消す。
スーパーを何軒も回る。
安い商品を探す。
外食を我慢する。
もちろん、それらも無駄ではありません。
しかし、その前に確認したいものがあります。
毎月自動的に出ていく大きなお金です。
住宅、保険、通信、車、サブスク、ローン。
例えば固定費を月5,000円見直せれば、
年間では6万円です。
しかも固定費なら、一度見直すことで効果が継続する場合があります。
だから私は、
「小さな我慢を100回するより、まず大きな支出を1回確認する」
という考え方をおすすめします。
40代の家計見直しチェックリスト
最後に、今回確認した内容をまとめます。
□ 住宅費はいくらか
□ 水道光熱費はいくらか
□ スマホ・ネットはいくらか
□ 保険料はいくらか
□ 車に年間いくら使っているか
□ 食費と外食費はいくらか
□ 教育費はいくらか
□ サブスクはいくつ契約しているか
□ ローン・借入残高はいくらか
□ 趣味・交際費はいくらか
□ 年間の特別支出はいくらか
□ 1年間の総支出はいくらか
□ 1か月生活するために最低いくら必要か
まずはこれだけで十分です。
まとめ|40代の家計見直しは「削る」より「知る」から
40代になると、お金の問題は単純ではなくなります。
住宅、子ども、車、保険、老後、仕事。
さらに転職や独立を考えている人なら、
「今の収入がいつまで続くのか」
という不安もあるでしょう。
だからこそ家計を見直す最初の目的は、
節約することではありません。
自分のお金がどこへ行っているのかを知ることです。
収入。
固定費。
変動費。
特別支出。
借入。
そして、毎月生活するために必要な金額。
ここまで数字にできれば、次に何をすればいいのかが少しずつ見えてきます。
私自身、お金について失敗した経験があるからこそ思います。
見たくない数字ほど、早く確認した方がいい。
過去のお金の使い方を責めても、過去は変わりません。
しかし、今日からのお金の使い方は変えられます。
47歳でも、50歳でも遅くありません。
家計を立て直す第一歩は、節約ではなく、
「今の自分を数字で知ること」
から始まります。
オールドマンの挑戦は、仕事だけの挑戦ではありません。
これからの人生をどう働き、どう稼ぎ、どうお金と付き合っていくのか。
私もまだ、その途中です。