【借金800万円からの再出発】個人再生後どうなった?5年返済、8年後のクレジットカード、そして住宅ローンまで|借金実体験⑤
「個人再生をしたら、その後の人生はどうなるんだろう?」
「もうクレジットカードは作れない?」
「住宅ローンなんて一生無理?」
借金で苦しみ、債務整理や個人再生を考えている人なら、その後の人生が不安になると思います。
私もそうでした。
私が二度目に抱えた大きな借金は、
約800万円。
自力で返済することが難しくなり、法テラスを利用して弁護士に相談しました。
そして個人再生を選択。
私の場合、
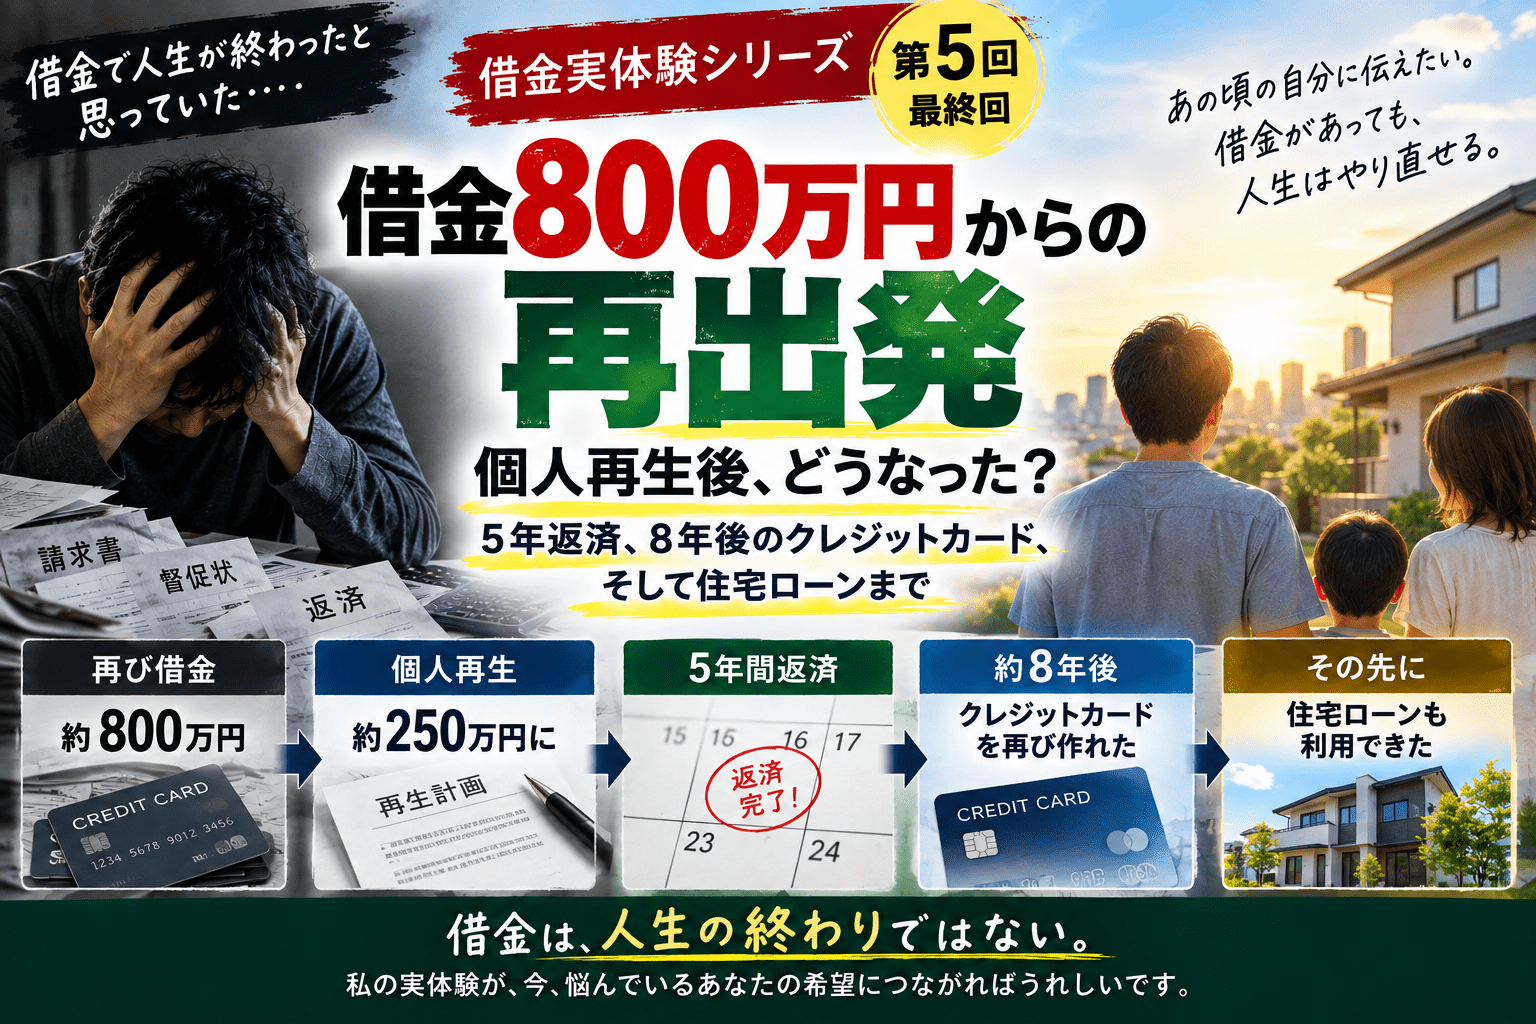
約800万円 → 約250万円
となりました。
でも、これで借金問題が終わったわけではありません。
むしろ私にとっては、
ここからが本当の再スタートでした。
250万円を5年間かけて返済する。
新しい借金に頼らない。
クレジットカードを使えない生活をする。
そして信用をもう一度積み上げていく。
長い時間がかかりました。
それでも年月を重ね、私の場合は約8年後にようやくクレジットカードを作れるようになりました。
そして、その先には、
住宅ローンを利用できるところまで信用を取り戻すことができました。
借金700万円から始まった私の借金実体験シリーズ。
今回が最終回です。
「借金を整理した人間の、その後の人生」を書きます。
私の借金人生を振り返る
まず、このシリーズで書いてきた私の借金を振り返ります。
最初の大きな借金は、
約700万円。
会社の福利厚生に弁護士相談があり、それを利用したことをきっかけに弁護士へ依頼しました。
債務整理を行い、私の場合、
約700万円 → 約200万円。
さらに当時の取引状況などから、
約180万円の返金
もありました。
その後、私の場合は約4年間、新しい借入れやクレジットカードの作成ができない期間を経験しました。
それでも私は、もう一度大きな借金を抱えます。
結婚後、
家全体で約800万円。
クレジットカードの残債や車のローンなどがあり、カード残債の多くは生活費でした。
親にも助けてもらいました。
親から400万円を借りるなどして、
約800万円 → 約400万円。
さらに地道に返済して、
約400万円 → 約200万円。
あと200万円。
ゴールが見えていました。
ところが私は会社を退職。
独立を選びました。
独立資金や運営資金などによって借金は再び増え、
約200万円 → 約800万円。
最終的に自営業を諦めて会社員に戻りました。
それでも借金は思うように減りませんでした。
そこで法テラスを利用して弁護士に相談。
個人再生をすることになりました。
私の場合、
約800万円 → 約250万円。
そして、この250万円を、
5年間かけて返済しました。
これが、私の借金人生です。
800万円が250万円になっても「終わった」わけではない
個人再生によって返済する金額が約250万円になったとき、
正直、
「これなら返せる」
と思いました。
800万円という数字を見ていた頃とは、気持ちが違います。
ゴールが見える。
しかし250万円は、決して小さな金額ではありません。
そして私の場合、
返済期間は5年間。
60か月です。
個人再生をした瞬間に、
「借金問題から解放された!」
となったわけではありません。
そこから毎月、
決められた返済を続ける生活が始まりました。
5年間という時間は想像以上に長い
5年間。
文字にすると短く感じるかもしれません。
でも実際には、
1年目。
2年目。
3年目。
4年目。
5年目。
その間、人生は普通に続きます。
仕事があります。
家族があります。
生活費が必要です。
車にもお金がかかります。
突然必要になるお金もあります。
返済があるからといって、
生活に必要な支出が止まってくれるわけではありません。
だからこそ私は、
「借金を減らしてもらったから大丈夫」
とは考えないようにしました。
一度目の債務整理後に再び借金を増やした経験があったからです。
同じことを繰り返せば、本当に何も変わりません。
一度目と二度目では考え方が変わった
最初の700万円を債務整理したとき、
私は借金の「金額」を減らすことに意識が向いていました。
700万円。
↓
200万円。
数字が大きく変わった。
これで大丈夫だ。
どこかに、そんな気持ちがあったのかもしれません。
でも結果として、
私は再び800万円の借金を抱えました。
二度目の個人再生では、
同じ失敗はできません。
今度考えなければならなかったのは、
「借金がいくらになったか」ではなく、「借金を増やさない生活ができるか」
でした。
ここが、私にとって大きな違いでした。
「使えるお金」と「使っていいお金」は違う
借金を経験して、お金に対する考え方も変わりました。
以前は、
「カードで払える」
「借りられる」
ということが、
ある意味、
「使えるお金」
になっていた部分があります。
でも今考えると、
カードの利用可能額は、
自分の貯金ではありません。
ローンで借りられる金額も、
自分の資産ではありません。
借りたら返さなければならない。
当たり前のことです。
でも、借金が日常化していた頃の私は、
その当たり前の感覚が少しずつ鈍くなっていたのだと思います。
5年間、地道に返済した
個人再生後、私がやったことは派手なことではありません。
毎月返す。
また翌月も返す。
それを続けました。
約250万円。
5年間。
一気に返せる金額ではありません。
だから、
地道に返しました。
借金を作るのには時間がかかりました。
そして借金を整理した後も、
元の生活を取り戻すには時間がかかりました。
でも、毎月返していけば残りは減っていきます。
これは以前とは大きく違いました。
「残高が減っている」という安心感
借金800万円を抱えていた頃は、
返しても返しても、
終わりが見えない感覚がありました。
しかし個人再生後は、
決められた返済を続ける。
すると、
残りが減っていく。
ゴールが近づいてくる。
この感覚は大きかったです。
借金生活で苦しかったのは、
金額だけではありませんでした。
「いつ終わるかわからない」
という不安です。
それが、
「ここまで返せば終わる」
に変わった。
私にとっては、それだけでも精神的に大きな違いがありました。
そして5年間の返済が終わった
長かった5年間。
ようやく、
約250万円の返済を終えました。
借金がなくなる。
ずっと待っていた瞬間です。
しかし、
「返済が終わった。明日からすべて元通り」
ではありませんでした。
ここから、もう一つ時間が必要になります。
それが、
信用を取り戻す時間
でした。
「ブラックリスト」という言葉について
借金や債務整理について調べると、
「ブラックリスト」
という言葉をよく見ます。
私自身も、
「ブラックリストに入った」
という表現を使うことがあります。
ただ、一般に言われる「ブラックリスト」という名前の名簿があるわけではありません。
クレジットカードやローンなどの契約・支払状況については、信用情報機関に信用情報が登録されています。
債務整理などを経験すると、その後一定期間、クレジットカードやローンの審査に影響することがあります。
ただし、
「個人再生をすると必ず8年間カードを作れない」
という意味ではありません。
登録される情報や期間、各金融機関の審査などによって状況は異なります。
私がここから書く「8年」という数字は、
あくまで、
私自身が再びクレジットカードを作れるようになるまでに経験した期間です。
私の場合、約8年かかった
個人再生を経験してから、
私の場合、
再びクレジットカードを作れるようになるまで約8年かかりました。
長いです。
その間、
「もうカードは作れないんじゃないか」
と思うこともありました。
カードがない生活には不便もあります。
しかし、
一度目の債務整理後にもカードを作れない生活を経験しています。
そして今回は、
「カードを持てないこと」
以上に重要なことがありました。
もう同じ借金を繰り返さないことです。
クレジットカードがない生活から学んだこと
カードが使えなければ、
手元にあるお金で生活する必要があります。
もちろん現在では、クレジットカード以外の決済手段も増えています。
しかし本質は同じです。
今、
自分はいくら持っているのか。
今月、
いくら使えるのか。
来月、
いくら必要なのか。
以前の私は、
「足りなければ何とかする」
という考え方になっていた部分がありました。
でも借金を繰り返した後は、
「足りなくなる前にどうするか」
を考えるようになりました。
この違いは大きかったと思います。
そして約8年後、クレジットカードを申し込んだ
時間が経ちました。
そして、
クレジットカードを申し込めるのではないかと思う時期が来ました。
もちろん不安でした。
過去には個人再生をしています。
「またダメかもしれない」
という気持ちはありました。
それでも申し込みました。
結果は、
カードを作ることができました。
長い時間を経て、
再び自分名義のクレジットカードを持つことができた。
カードそのものより、
私にとっては、
「ここまで戻ってきた」
という感覚のほうが大きかったです。
だからといってカードを自由なお金だとは思わない
以前と違うのはここです。
クレジットカードが作れた。
だから、
「また使える!」
ではありません。
カードは便利です。
でも、
カードで使ったお金は、未来の自分が払います。
この当たり前のことを、
今は以前より強く意識しています。
カードの利用可能額が100万円あったとしても、
100万円のお金を持っているわけではありません。
使えるかどうかではなく、
払えるかどうか。
ここを見る。
これは借金を経験したからこそ身についた考え方かもしれません。
さらに住宅ローンへ
クレジットカードを再び持てるようになった。
それだけでも、私にとっては大きな出来事でした。
しかし、その後さらに大きな出来事がありました。
住宅ローンです。
借金700万円。
再び800万円。
債務整理。
個人再生。
そんな経験をしてきた自分が、
住宅ローンを利用するところまで来ました。
もちろん、
「個人再生から○年経てば必ず住宅ローンに通る」
という話ではありません。
住宅ローンの審査では、
金融機関ごとの基準があります。
収入。
勤続状況。
借入状況。
信用情報。
物件。
その他さまざまな要素によって判断されます。
私の場合は、
最終的に住宅ローンを利用することができました。
これは私自身の実体験です。
「もう人生は終わった」と思っていた頃から考えると信じられない
最初の借金は約700万円。
返済できない。
どうすればいいかわからない。
弁護士へ相談。
債務整理。
そして再び800万円。
独立にも失敗。
会社員に戻る。
それでも返せない。
個人再生。
もし当時の自分に、
「将来、またクレジットカードを持てるよ」
と言っても、
信じなかったかもしれません。
まして、
「住宅ローンも利用できるようになる」
と言われても、
想像できなかったと思います。
でも実際に、
そこまで来ました。
だから「借金がある=人生終了」ではない
ここは、この5回シリーズで一番伝えたかったことです。
今、
100万円。
300万円。
500万円。
800万円。
あるいは、それ以上の借金を抱えている人がいるかもしれません。
金額は人それぞれです。
収入も違います。
家族構成も違います。
だから、
私と同じ方法で解決できるとは言えません。
しかし、
「借金があるから、もう人生は終わった」
と決める必要はないと思います。
私は、
約700万円の借金を経験しました。
一度整理したのに、
再び約800万円まで増やしました。
個人再生も経験しました。
それでも、
その後の人生は続きました。
ただし「何もしなくても元に戻る」わけではない
ここは誤解してほしくありません。
私は、
「借金なんてどうにかなる」
と言いたいわけではありません。
むしろ逆です。
放置して、
何もしなくても、
時間が解決してくれたわけではありません。
最初の700万円では、
弁護士へ相談しました。
二度目の800万円では、
法テラスを利用して再び弁護士へ相談しました。
個人再生をして、
5年間返済しました。
その後も長い時間をかけて生活を立て直しました。
だから、
「大丈夫」ではなく「行動する方法はある」
ということを伝えたいのです。
私が借金から学んだ5つのこと
20代、30代、40代。
人生にはさまざまなことがあります。
私も何度も判断を間違えました。
その中で、借金について今の私が大切だと思っていることがあります。
1.借金総額から目をそらさない
見たくなくても、
まず現在地を知る。
借入先。
残高。
返済額。
全部確認する。
2.「今月払えた」だけで安心しない
毎月返済できていても、
借金全体が増えていたら改善していません。
半年。
1年。
という単位で残高を見る。
3.生活費を借金で補う状態を放置しない
カードを使えば、その月は生活できます。
しかし翌月には請求が来ます。
それが繰り返されていないか確認する。
4.自分だけで無理なら相談する
私は二度、専門家に相談しました。
もっと早く相談すればよかったと思っています。
5.借金を減らすだけではなく、原因を変える
これが一番大切でした。
私は一度債務整理をして、
再び借金をしました。
だから、
借金の数字だけを変えても、
生活や考え方が変わらなければ同じことが起きる可能性があります。
今、返済が苦しい人にやってほしいこと
もし今、
返済日が怖い。
借金総額を見ることができない。
毎月カードで生活費を補っている。
返済のために別のところから借りている。
家族に言えず、一人で抱えている。
そんな状況なら、
まず借金の一覧を作ってください。
借入先。
残高。
毎月返済額。
そして、
毎月の手取り収入。
生活費。
固定費。
全部書き出します。
そのうえで、
「今の収入で本当に返済を続けられるのか」
を確認してください。
そして難しいと思ったら、
専門家へ相談するという方法があります。
私の場合は、
弁護士。
そして二度目は、
法テラス
を利用しました。
借金の相談は「人生を諦める相談」ではない
私が弁護士に相談したとき、
人生を諦めたわけではありません。
むしろ、
人生を続けるために相談しました。
借金をどうするのか。
生活をどうするのか。
家族をどうするのか。
これからどう生きるのか。
借金問題を整理することは、
お金だけの問題ではありませんでした。
生活そのものを立て直すことでした。
700万円から始まった借金人生
最後に、
この5回シリーズを数字で振り返ります。
最初の借金。
約700万円。
↓
弁護士に相談・債務整理
↓
約200万円
+私の場合、約180万円の返金。
↓
約4年間、クレジットカード等を利用できない時期。
↓
結婚。
↓
家全体の借金
約800万円。
↓
親から400万円を借りるなどして返済。
↓
約400万円。
↓
地道に返済。
↓
約200万円。
↓
退職・独立。
↓
独立資金・運営資金などで、
再び約800万円。
↓
自営業を諦め、会社員へ。
↓
それでも返済が厳しい。
↓
法テラスを利用して弁護士へ相談。
↓
個人再生。
↓
私の場合、
約250万円。
↓
5年間返済。
↓
長い信用回復期間。
↓
私の場合、約8年後に
クレジットカードを再び作ることができた。
↓
そして、
住宅ローンも利用できるようになった。
これが、
私が実際に経験した借金の話です。
最後に|借金は私の人生の一部。でも人生そのものではない
借金で苦しんでいた頃、
頭の中のほとんどがお金でした。
次の返済。
カードの請求。
残高。
給料日。
また返済。
お金のことを考えない日はほとんどありませんでした。
だから、
「この状態が一生続くんじゃないか」
と思うこともありました。
でも、
続きませんでした。
もちろん、
勝手に終わったわけではありません。
失敗しました。
相談しました。
返しました。
また失敗しました。
もう一度相談しました。
そして、
また返しました。
長い時間がかかりました。
だから今、
借金で苦しんでいる人に伝えたいことがあります。
借金の金額と、あなたの人生の価値は同じではありません。
借金が800万円あっても、
その数字があなたの人生すべてを決めるわけではありません。
ただし、
問題から目をそらしているだけでは状況は変わりません。
まず、
今いくらあるのか。
毎月いくら返しているのか。
本当に返していけるのか。
そこを確認する。
自分だけでは無理なら、
専門家に相談する。
私は、その行動によって何度も助けられました。
そして長い年月を経て、
再びクレジットカードを持ち、
住宅ローンを利用できるところまで来ました。
だから私は、
借金で苦しんだ過去を、
隠すだけの過去にはしたくありません。
同じように、
「どうしていいかわからない」
と悩んでいる誰かに、
私の失敗が一つの情報として届けばいい。
そう思って、
この5回の記事を書きました。
借金をしたことは変えられません。
失敗したことも変えられません。
でも、
その後をどう生きるかは変えることができます。
私にとって借金は、
人生の一部です。
でも、
借金が私の人生そのものではありません。
ここまで読んでいただき、
ありがとうございました。
このシリーズが、
今、一人で借金に悩んでいる誰かが現状を確認し、
必要な場所へ相談するきっかけになればと思います。
借金実体験シリーズ・全5回
第1回
【借金700万円】人生が終わったと思った私が、債務整理でやり直すまで
第2回
【借金700万円】なぜここまで増えた?借金している本人には見えなかったこと
第3回
【再び借金800万円】200万円まで返したのに、なぜ?結婚・生活費・独立で借金が膨らんだ実体験
第4回
【借金800万円】自力返済を諦めた。法テラスに相談して個人再生を決断するまで
第5回
【借金800万円からの再出発】個人再生後どうなった?5年返済、8年後のクレジットカード、そして住宅ローンまで
※この記事は筆者個人の実体験をもとにしたもので、借入れや特定の債務整理方法を推奨するものではありません。また「ブラックリスト」は一般的に使われる表現であり、その名称の名簿が存在するという意味ではありません。信用情報の登録内容・期間やクレジットカード・住宅ローン等の審査結果は、個々の状況や信用情報機関、金融機関等によって異なります。この記事に記載した「約8年後にカードを作れた」「住宅ローンを利用できた」という内容は筆者自身の経験であり、同様の結果を保証するものではありません。借金問題や債務整理について具体的な判断が必要な場合は、弁護士・司法書士、法テラスなどの専門窓口へご相談ください。